
半導体メーカー。
AI需要で、今とんでもないことになっている銘柄。
ボラティリティがすごいので注意が必要。
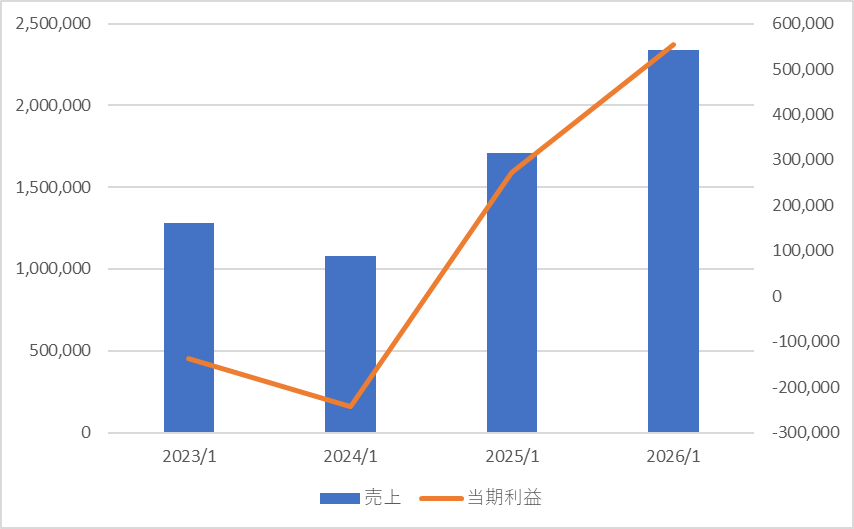
改めて見ると、とんでもない右肩上がり。
でも、やっぱり気になるのが、このまま成長が続くのかというところ。
忘れてはいけないのが、2023年と2024年は赤字を出していること。
少しでも成長が鈍化すれば、株価は天国と地獄のような展開になる可能性がある。
1Qを見てみると、売上収益は前年同期比で400%以上の増加。
半導体需要が、この勢いでどこまで続くのかがポイントだけど……。
- 自己資本比率:37.9%
- フリーキャッシュフロー:ここ2年は黒字
- 純有利子負債:問題なし
配当も自社株買いもなし。
- 株価:13,565円
- PER:39.9倍(2026年)
- 四季報数値:PER 4.1倍(2027年予想)
- PBR:9.23倍
キオクシア
業績
(5)
財務
(4)
株主還元
(0)
割安度
(3)
総合評価
(3)
どこまで、株価の前にいる人たちの期待を良い意味で裏切る事ができるのか
個人的に四季報の売上予想を見てみたところ、約9兆円。
1Qの売上収益は約1.77兆円。
単純に9兆円を4で割ると、1四半期あたり2.25兆円になるので、1Qの実績はそこに届いていない。
もちろん、ここからさらに半導体工場を増やし、どんどん需要に応えて売上を伸ばしていくと考えることもできる。
そのため、単純に4で割って判断できるわけではないけど、個人的には1Qからその水準に届いていてほしかった。
2Qの決算発表は10月30日なので、そこを待ってから判断してもいいかなと。
あとは、たとえ130万円を失っても、投資する価値があるのか。
今回初めて調べてみたけど、リスクはとんでもない。
それでも、投資するのはありだと感じた。
関連記事:私の投資スタンス・銘柄選定基準
私が普段どのような基準で銘柄を選んでいるのか、こちらの記事にまとめています。
※私の脳内を真似するのは勝手ですが、
私はあなたに銘柄を推奨することは一切ありません。
投資は全て自己責任でお願いします!