
ミライト・ワン グループは、国内外で95社の企業で構成。
通信やグリーンエネルギーなどさまざまな社会インフラの建設やシステム構築を通して、未来のサステナブルな社会の実現に貢献しています。
ホームページに記載あり
ビジネスモデルは社会インフラとシステム構築か
通信インフラとあるから、ストックビジネス系の可能性がある。
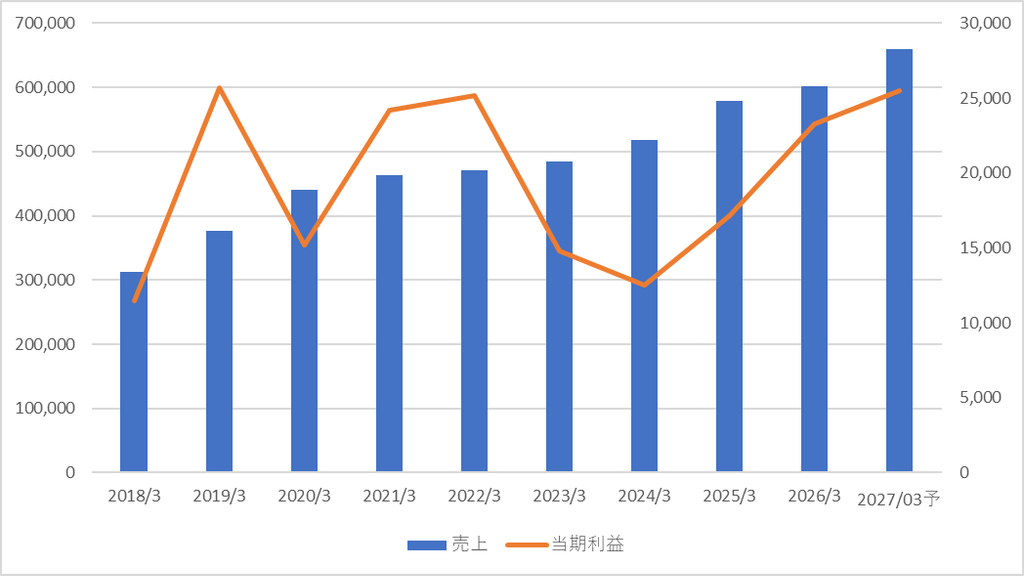
売上は右肩上がり
当期利益に関しては直近は右肩上がりだが、2023年、2024年に下がっていることが気になる
下がっているのは、気になるが俺の大好きな売上きれいな右肩上がりだ
自己資本比率 48%
フリーキャッシュフローは2022年~2024年に赤字が出ている
ここは利益と比例しているので、主力にするには深堀が必要
有利子負債は現在だけで見れば問題ないが、2022年から比率を高めている
やはり、2022年から変化があった模様
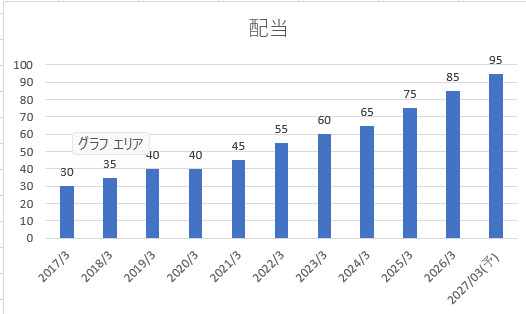
きれいな右肩上がり
直近も増配率10%以上と増配期待は高いし、配当性向も30%ぐらいなのでまだ余力はある
配当政策は、安定的な配当成長と機動的な自己株式取得により、総還元性向50%~70%をターゲットレンジとある
利用目的のない自己株式は積極的に消却の一文もあるので、株主還元は大きく期待できる
プラス株主優待も100株1000円クオカード、500株以上2,000円とあるのは良い
PER12.4倍
PBR1.14倍とそこまで割安ではない。
まぁふつうくらい
割安になれば積極的に投資をしたい銘柄。
しっかり調べないといけないがストック系はでかい。
そして、株主還元も期待ができる。
数年は保有して、配当性向が高めになってきたら売却をする考えで問題ないだろう。
※私の脳内を真似するのは勝手ですが
私はあなたに銘柄を推奨することは一切ありません。
投資は全て自己責任でお願いします!
関連記事:私の投資スタンス・銘柄選定基準
私が普段どのような基準で銘柄を選んでいるのか、こちらの記事にまとめています。