
米の商社機能を持つ、倉庫・物流系の企業。
不動産部門の利益率が40%を超えている。
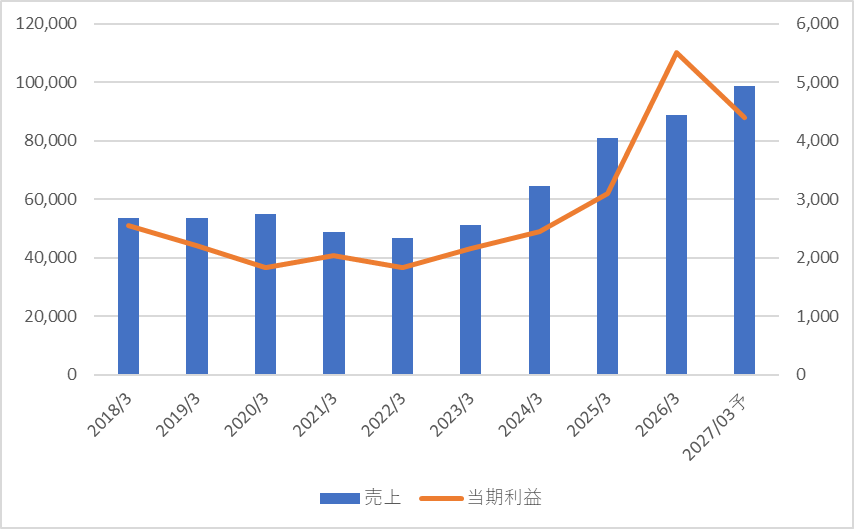
近年、売上は右肩上がりに伸びている。
利益は今期予想では大きく下がるものの、長い目で見ると右肩上がり。
食品部門で備蓄米の精米作業を受注したことが大きい。
その反動が、今期の利益予想が下がっている理由なのだろうか。
不動産部門は利益率が40%を超えている。
近年のデータを見ると、毎年おおむね20億円の利益を計上しているので、ここは比較的安定した収益源になっている印象。
自己資本比率 35.8%
フリーキャッシュフロー 赤字が近年多い。ただ賃貸用不動産の購入だったりと投資を積極的に行っている印象。
純有利子負債は多い。ここは注意が必要。
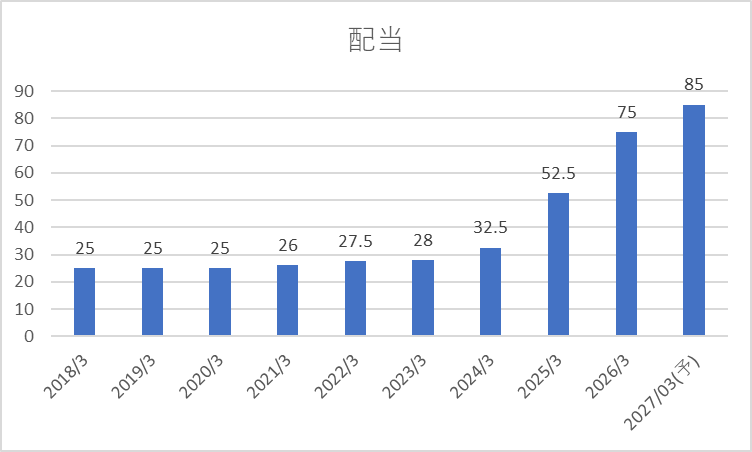
近年の増配率が高い。
配当性向は今期予想で40%ほど。
中期経営計画では、総還元性向70〜80%を掲げている。
今後も増配や自社株買いが行われることに期待できそう。
株主優待は、100株でカレンダー。300株まで保有すると、お米2kgとジュースがもらえる。
- 株価:2,035円
- PER:9.8倍
- PBR:0.69倍
- 配当利回り:4.18%
ヤマタネ
業績
(4)
財務
(2)
株主還元
(5)
割安度
(5)
総合評価
(4)
現在、株主還元を強化している印象。
業績がこのまま転換期を迎え、さらに伸びてくれれば面白いと思う。
仮に業績が伸びなくても、今の水準を維持してくれれば、増配が続く可能性はある。
ただし、財務面では純有利子負債が多い点が気になる。
投資する場合は、キャッシュフローや流動比率なども確認したいところ。
関連記事:私の投資スタンス・銘柄選定基準
私が普段どのような基準で銘柄を選んでいるのか、こちらの記事にまとめています。
※私の脳内を真似するのは勝手ですが
私はあなたに銘柄を推奨することは一切ありません。
投資は全て自己責任でお願いします!