
耐火物の開発・設計から生産までを手がける企業。
通称TYK。
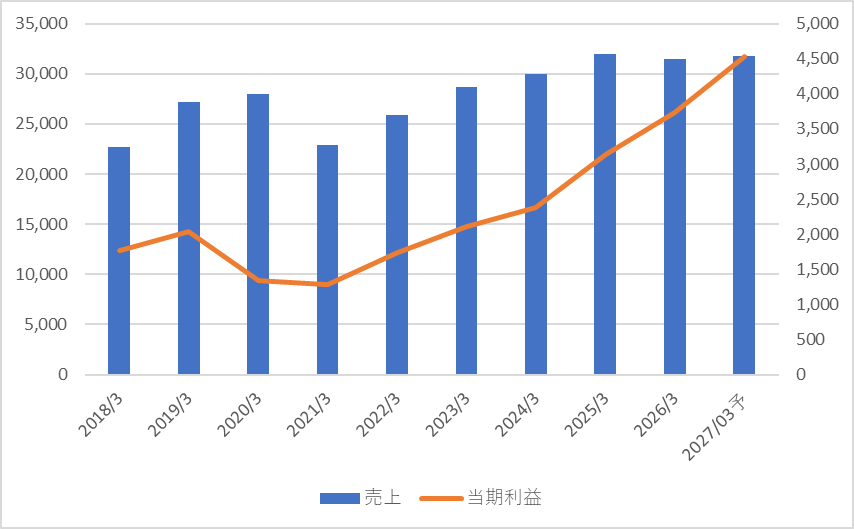
売上はほぼ横ばいのイメージ。
一方で、利益は右肩上がりに伸びている。欲をいえば、売上も伸ばしていきたいところ。
製鉄炉に必要不可欠な耐火物を作っているとのことで、需要は底堅そう。
どのくらいのシェアを持っているのか、調べてみても面白そう。
- 自己資本比率:70.4%
- フリーキャッシュフロー:問題なし
- 純有利子負債:問題なし
財務面は問題なし。
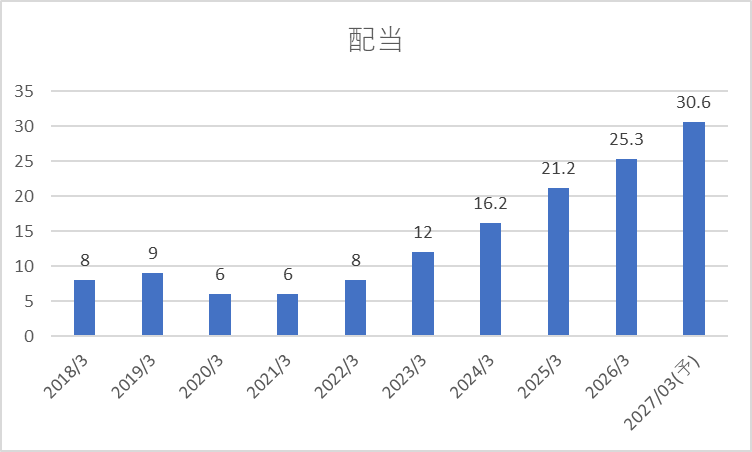
2019年から2020年にかけて減配あり。
この時期に利益が落ち込んでいるので、それが原因と思われる。ただ、その後は配当も右肩上がりに伸びている。
直近では20%以上の増配。
ただ、配当政策は平凡で物足りない。
配当性向は約30%。
株主優待は1,000株保有で1,000円相当のQUOカード。
- 株価:721円
- PER:7.1倍
- PBR:0.63倍
- 配当利回り:4.24%
東京窯業
業績
(3)
財務
(5)
株主還元
(3.5)
割安度
(5)
総合評価
(4)
全体的に好印象。
ただ、株主還元については、もう少し明確な方針が欲しいところ。
PBRも低く割安なので、DOEなどの株主還元策が導入されると嬉しい。
業績面では、売上が伸びていないところが気になる。
今後、売上も伸び始めれば、さらに期待が持てるだろう。
関連記事:私の投資スタンス・銘柄選定基準
私が普段どのような基準で銘柄を選んでいるのか、こちらの記事にまとめています。
※私の脳内を真似するのは勝手ですが、
私はあなたに銘柄を推奨することは一切ありません。
投資は全て自己責任でお願いします!