
食の専門商社というイメージ。
主力はコーヒーや茶類の事業か。
売上の約80%は日本向け。
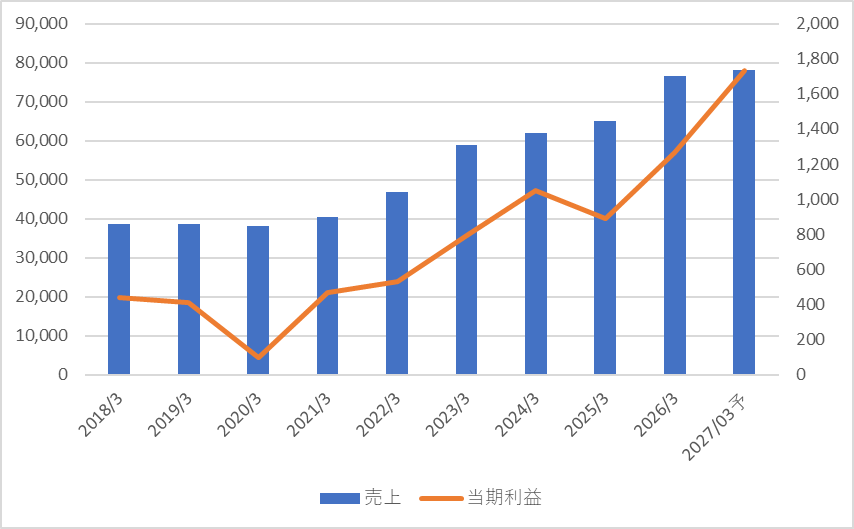
近年、売上・利益ともに右肩上がりで伸びてきている。
2021年から2023年に何があったのか、調べてみても面白そう。
現状、業績は問題なさそう。
自己資本比率 33.8%
フリーキャッシュフロー 赤もあるし、黒もある。
気になるのは、営業キャッシュフローが赤字になっている点。
ただ、在庫が一時的に増えたことが原因ではないかと考えている。
純有利子負債も、今のところ気にするほどではなさそう。
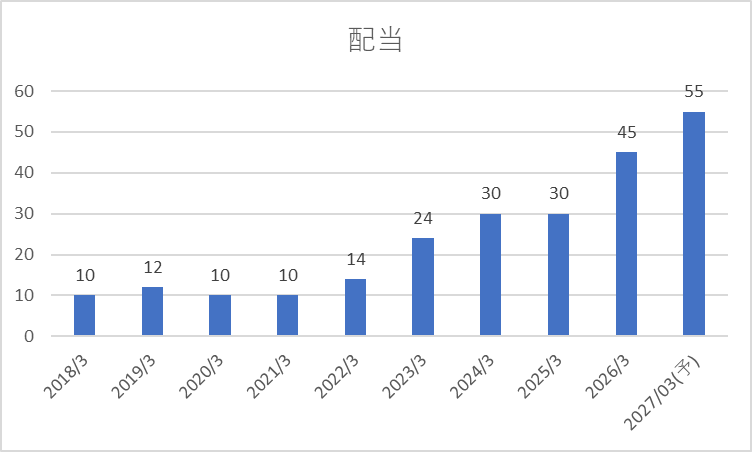
増配傾向。
配当政策は配当性向30%を目標としている。
また、PBRを段階的に引き上げるため、DOEにも目配りするという文言がある。
今後、DOEについて具体的な数値目標が示されると嬉しい。
株主還元に意欲的な印象を受ける。
配当性向も今期予想で24%なので、まだまだ余力はありそう。
株主優待は300株以上で2,000円相当の自社商品。
- 株価:1,320円
- PER:5.9倍
- PBR:0.74倍
- 配当利回り:4.17%
石光商事
業績
(4)
財務
(3)
株主還元
(5)
割安度
(5)
総合評価
(4.5)
今まさに業績が伸びている時期というイメージ。
財務は完璧!という感じではないけど、個人的には許容範囲。
株主還元については転換期を迎えている印象があり、今後さらに充実していくことに期待できそう。
全体的に見ても割安。
関連記事:私の投資スタンス・銘柄選定基準
私が普段どのような基準で銘柄を選んでいるのか、こちらの記事にまとめています。
※私の脳内を真似するのは勝手ですが
私はあなたに銘柄を推奨することは一切ありません。
投資は全て自己責任でお願いします!