
静岡県を拠点に「総合街づくり」を展開する独立系の不動産・建材メーカー。
東京スタンダード上場。
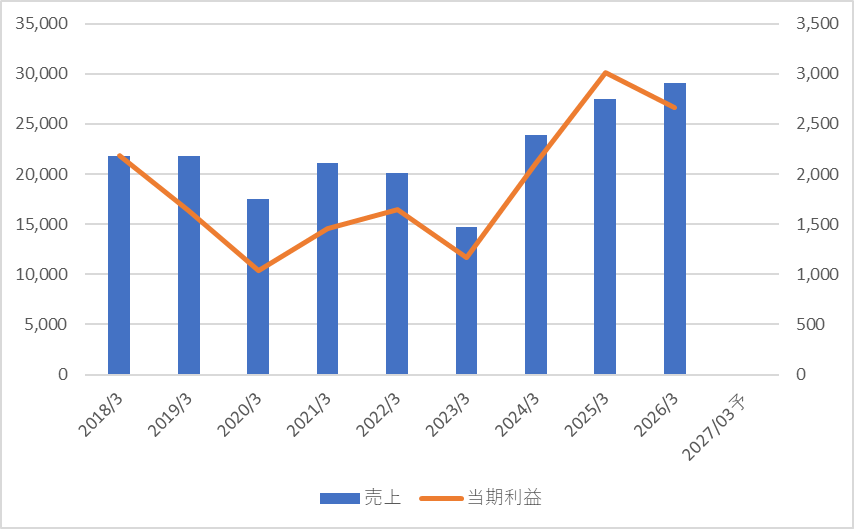
2023年で売上が落ち込んでいるがそこから右肩上がり。
5年で見れば右肩上がりに伸びている状況。
利益はばらつきがあるがざっくりは右肩上がり。
赤字はなく、まずまずの業績のイメージ。
自己資本比率 66%
フリーキャッシュフロー 半分黒字 半分赤字と注意が必要。
純有利子負債はそこまで気にしなくていいかな。
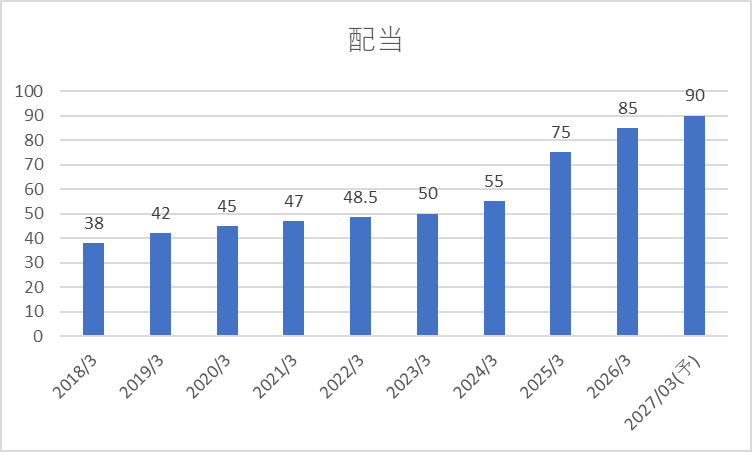
増配傾向でグッド。
増配率は5.8%と少し物足りなさはあるが、配当性向は20%台で今後に期待。
配当政策は特別なことは書いていない。
だが、自社株買いはコンスタントに行っていて、直近は3億規模で行っている。
PER 5.4倍
PBR 0.53倍
配当利回り 4.16%
ヨシコン
業績
(3)
財務
(3)
株主還元
(3)
割安度
(5)
総合評価
(3.5)
割安感があり魅力的。
業績や財務、株主還元で見ると普通。
配当株投資には良い銘柄かなという印象。
関連記事:私の投資スタンス・銘柄選定基準
私が普段どのような基準で銘柄を選んでいるのか、こちらの記事にまとめています。
※私の脳内を真似するのは勝手ですが
私はあなたに銘柄を推奨することは一切ありません。
投資は全て自己責任でお願いします!