
総合転職サイトの運営。
エンジニア分野に強みあり。
ざっと見た感じはストック性はないのかなという印象。
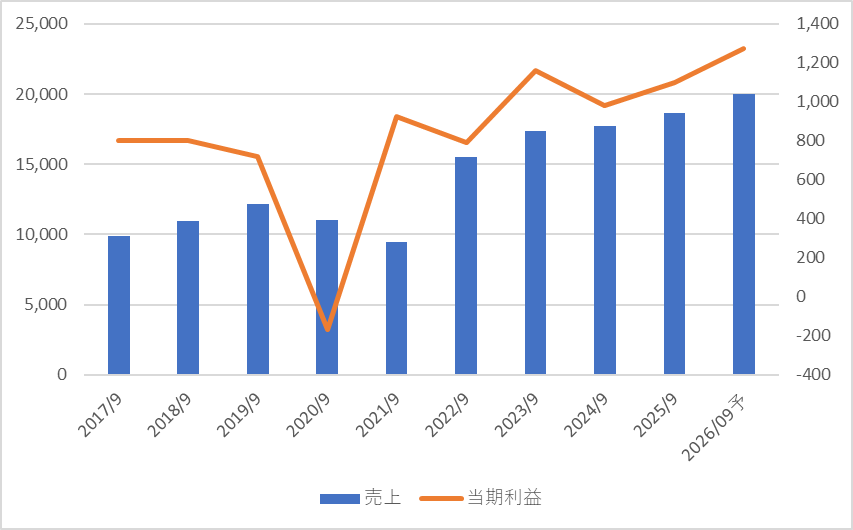
売上と当期利益をしっかり伸ばしているので問題なし。
売上よりも当期純利益の方が伸びている印象。費用をしっかり押さえられているとみられる。
ただ、コロナ禍の2020年から大きく利益を減らしていることを考えると今後も一時の業績悪化はあるだろう。
もしそんなときが来たら投資するチャンスになるかもしれない。
自己資本比率59.8%→問題なし
有利子負債ほぼなし。
フリーキャッシュフローもしっかり確保できている。
財務は最高と言っていいだろう。
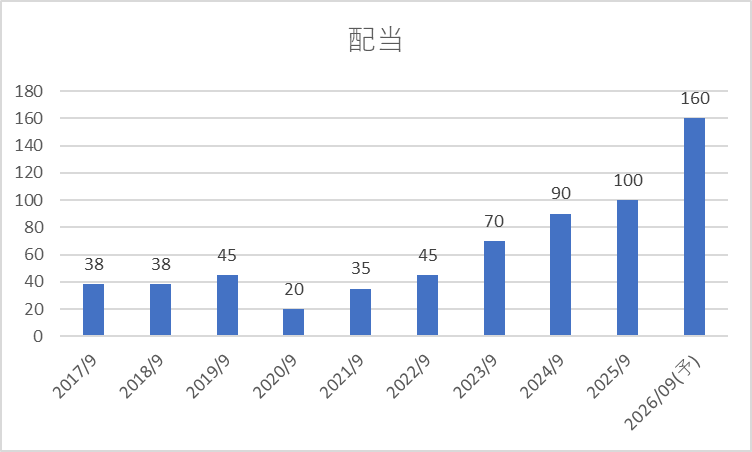
ここ最近の伸びは素晴らしいとしか言えないくらいの伸び。
直近の増配率は60%増。
2025年に配当方針の変更を行っていて、配当性向40%から50%に変更となった。
累進配当などの特別な記載はない。
株主還元には積極的なところがありそう。
株価2,669円で
PER 11.07倍
PBR 3倍
配当利回り 5.9%
PBRのみ高水準。
配当利回りはかなり高く魅力的。
業績は大きく伸びているわけではないが、右肩上がり。
財務に関しては最高と言えるくらい問題ない。
配当は直近大きく増配していて、業績も悪くないので増配傾向は続いていくだろう。
ただ、2026年予想で計算すると配当性向はすでに60%を超えている。
配当利回りで魅力は感じるが、増配率で考えると今後伸びるのは難しくなってくるのかなと思う。
直近の利益が10%と伸びているので単純に10%を維持すれば、今後も増配率は高くなっていくだろうが期待大!ってほどではないかもしれない。
過去の配当利回りは5%前後を考えると、株価3,200円くらいが妥当。
そこまでは伸びてもおかしくないのかなと思う。
期待するのは配当政策のさらなる見直しか。
関連記事:私の投資スタンス・銘柄選定基準
私が普段どのような基準で銘柄を選んでいるのか、こちらの記事にまとめています。
※私の脳内を真似するのは勝手ですが
私はあなたに銘柄を推奨することは一切ありません。
投資は全て自己責任でお願いします!