
だめだ。
まずビジネスモデルが全くイメージできない。。。
AIに聞いたけど、非鉄金属分野の総合企業ってなんだ???
M&Aに積極的みたいだからそこはいいけどストック性はないかな。
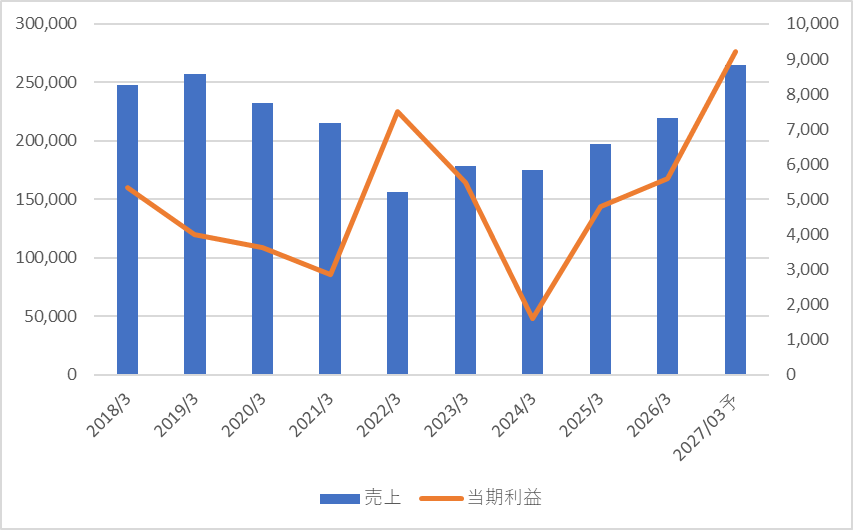
ぱっと見は波がある感じかな。
ここ数年は売上も利益も右肩上がりでいい感じ。
上がってる分下がったときの反動はでかそう。
自己資本比率は35.6%で許容範囲。
フリーキャッシュフローは赤字もあったりで財務最強!ってイメージはない。
純有利子負債もそこそこある。
全体的なイメージは許容範囲だけど、財務最強ってわけじゃないねって感じかな。
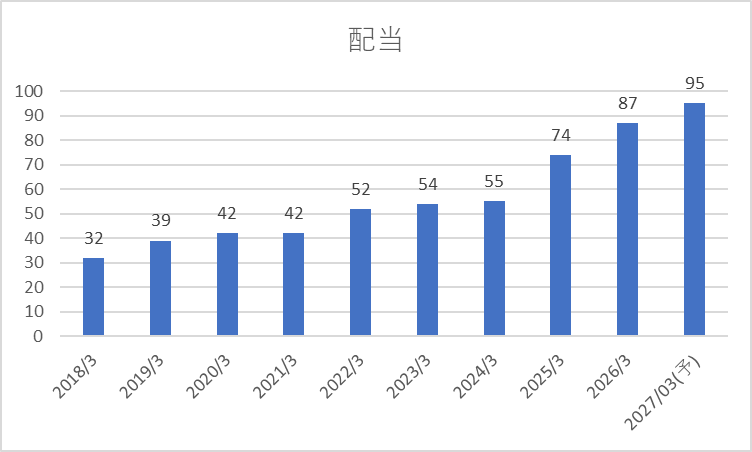
配当は俺の大好きな右肩上がり。
直近の増配率は9.1%としっかり増配をしているイメージ。
配当政策でDOE4%以上(株主資本配当率採用)を掲げているのは高評価。
下限が決まっているのはありがたい。
配当性向は今期予想で見ると30%くらいなので増配はまだまだ期待していい。
優待あり。300株以上で4,000円相当カタログギフト
自社株買いを2025年に10億規模で行っている。
PER 11.1倍
PBR 0.91
配当利回り 2.79%
アルコニックス
業績
(4)
財務
(3)
株主還元
(4.5)
割安度
(4)
総合評価
(4)
業績は数年で伸びていることがプラス材料
財務はまずまず。
株主還元はかなり期待できると思った。
増配率がもう少し欲しいところ。自社株買いを今後ドンドン行って配当が増えていくと嬉しい。
割安感もあるが欲をいえば、配当利回りがもう少し欲しい。
3%くらいまで落ちてきたら買い時か。
関連記事:私の投資スタンス・銘柄選定基準
私が普段どのような基準で銘柄を選んでいるのか、こちらの記事にまとめています。
※私の脳内を真似するのは勝手ですが
私はあなたに銘柄を推奨することは一切ありません。
投資は全て自己責任でお願いします!