
インキってついてるくらいだからインクの会社。
ただ、化成品(化学反応や加工技術を用いて原料から作られた製品(化学製品・ケミカルズ)全般のこと)が売上の半分を占めている。
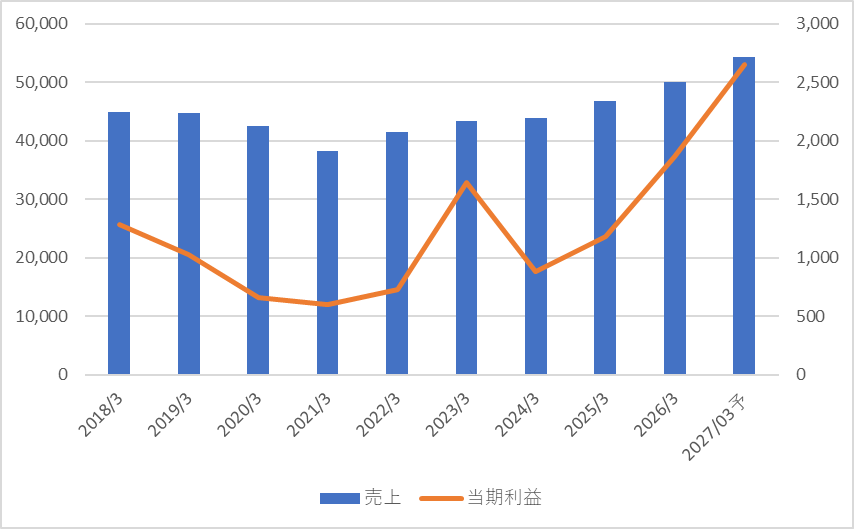
4年前から売上が右肩上がりで伸びている。
さらに利益の伸びがすごい。売上より伸び率が高いので、費用がうまく抑えられているのか。
それかある程度量産できると利益率が良くなるのか。
業績はかなりグッド。ただ、下がった時の反動はでかそう。
自己資本比率 60%近い
フリーキャッシュフローも黒字で問題ない。
純有利子負債も許容範囲。
財務も健全。
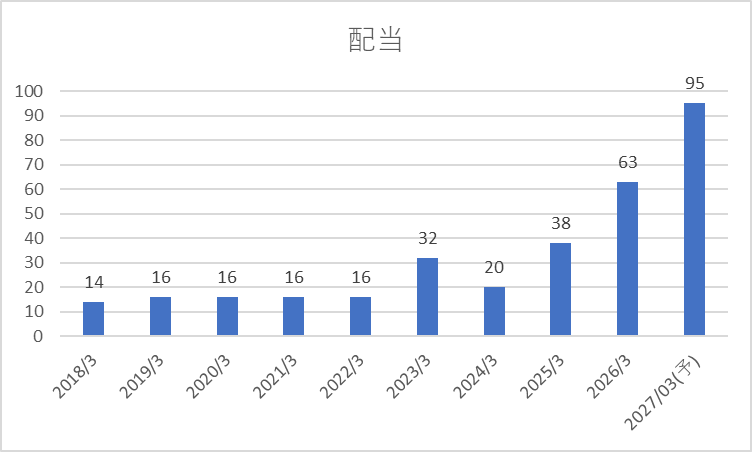
とてつもない増配が直近で行われている。
50%近い増配率。配当性向は44%で余力はあり。
配当政策は配当性向40%とDOE1%だけどDOEを採用しているけど今の配当は業績の伸びの影響によるものだから
業績が下がれば減配の恐れが十分あるのは怖いところ。
優待もあって、100株以上でクオカードや電子マネー。
自社株買いも近年で5億円規模で行っている。
PER 9.3倍
PBR 0.78倍
配当利回り4.8%
東京インキ
業績
(4.5)
財務
(4.5)
株主還元
(5)
割安度
(5)
総合評価
(4.5)
全体的に好印象。
ストック性がないので、良くも悪くも業績。
業績が伸びれば、今後も増配を継続して株価も上がっていくだろう。
現在も割安だし、配当利回りも高い。
やっぱり業績次第です。
関連記事:私の投資スタンス・銘柄選定基準
私が普段どのような基準で銘柄を選んでいるのか、こちらの記事にまとめています。
※私の脳内を真似するのは勝手ですが
私はあなたに銘柄を推奨することは一切ありません。
投資は全て自己責任でお願いします!